
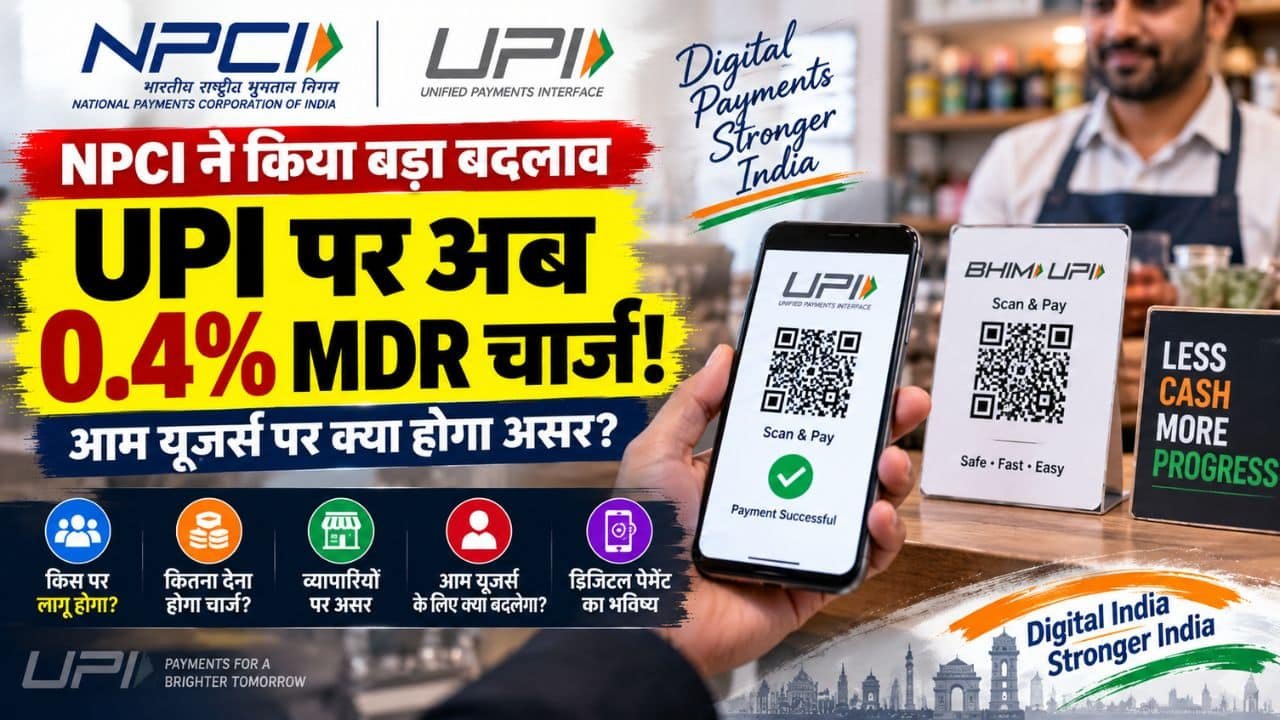
NPCI Introduces 0.4% MDR Charge: ₹2000 से अधिक के UPI पेमेंट पर 0.4% MDR लागू। छोटे व्यापारियों के लिए 2 बड़ी खुशखबरी और नए नियमों का पूरा सच जानें।

NPCI Introduces 0.4% MDR Charge: UPI पेमेंट्स पर नया मर्चेंट डिस्काउंट रेट लागू, लेकिन छोटे व्यापारियों के लिए आई 2 बड़ी खुशखबरी
Headlines Live News Desk: भारत में डिजिटल क्रांति की रीढ़ बन चुके यूनिफाइड पेमेंट्स इंटरफेस (UPI) नेटवर्क को संचालित करने वाली संस्था नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) ने एक बड़ा नीतिगत फैसला लिया है। नए बैंकिंग और पेमेंट्स ढांचे के तहत ₹2000 से अधिक मूल्य के बड़े ऑनलाइन व डिजिटल लेनदेन पर 0.4% मर्चेंट डिस्काउंट रेट (MDR) लागू करने का रोडमैप तैयार किया गया है। शुरुआती तौर पर इस खबर ने आम उपभोक्ताओं, खुदरा विक्रेताओं और ऑनलाइन कारोबारियों के मन में असमंजस और चिंताओं को जन्म दिया था। हालांकि, यदि इस पूरे आदेश का गहराई से विश्लेषण किया जाए, तो यह स्पष्ट होता है कि देश के छोटे और सूक्ष्म कारोबारियों (Small Merchants) के लिए इसमें 2 बेहद महत्वपूर्ण और राहतभरी खबरें छिपी हुई हैं।
भारत का फिनटेक इकोसिस्टम वर्तमान में दुनिया के सबसे उन्नत पेमेंट नेटवर्कों में से एक है। हर महीने अरबों का ट्रांजैक्शन वॉल्यूम प्रोसेस करने वाले इस इंफ्रास्ट्रक्चर को लंबे समय तक बनाए रखने, साइबर सुरक्षा ढाँचे को मजबूत करने और फिनटेक कंपनियों की परिचालन लागत (Operational Costs) को संतुलित करने के लिए वित्तीय तंत्र में सुधार आवश्यक माना जा रहा था। NPCI द्वारा उठाया गया यह कदम भारतीय बैंकिंग सेक्टर और डिजिटल अर्थव्यवस्था को आत्मनिर्भर बनाने की दिशा में एक रणनीतिक मोड़ है। आइए, इस फैसले के सभी तकनीकी, व्यावहारिक और आर्थिक पहलुओं को विस्तार से समझते हैं। NPCI Introduces 0.4% MDR Charge
1. NPCI Introduces 0.4% MDR Charge: नए UPI पेमेंट नियमों का पूरा गणित और 2 बड़ी खुशखबरी
NPCI Introduces 0.4% MDR Charge के तहत जारी किए गए नए दिशानिर्देशों के अनुसार, यह शुल्क मुख्य रूप से उच्च-मूल्य वाले वाणिज्यिक लेनदेन (High-Value Commercial Transactions) पर केंद्रित है। सामान्यतः जब भी कोई ग्राहक ₹2000 से अधिक का भुगतान UPI माध्यमों (जैसे प्रीपेड वॉलेट्स या कमर्शियल क्यूआर कोड्स) के जरिए करता है, तो उस पर 0.4% की दर से मर्चेंट डिस्काउंट रेट आकलित किया जाएगा। हालांकि, इसका सबसे सकारात्मक पहलू यह है कि दैनिक आधार पर कारोबार करने वाले छोटे दुकानदारों पर इसका कोई प्रतिकूल वित्तीय प्रभाव नहीं पड़ेगा।
इस नए ढांचे के भीतर छोटे कारोबारियों के लिए पहली बड़ी खुशखबरी यह है कि जिन मर्चेंट्स का मासिक डिजिटल टर्नओवर ₹50,000 तक है, उन्हें इस 0.4% MDR शुल्क से पूरी तरह मुक्त रखा गया है। यानी किराना दुकानदारों, फल-सब्जी विक्रेताओं, रेहड़ी-पटरी वालों और छोटे सर्विस प्रोवाइडर्स को अपने ग्राहकों से UPI भुगतान स्वीकार करते समय एक भी पैसे का अतिरिक्त शुल्क नहीं देना होगा। उनके लिए जीरो-एमडीआर (Zero MDR) की व्यवस्था पूर्ववत जारी रहेगी।
दूसरी बड़ी खुशखबरी यह है कि आम उपभोक्ताओं द्वारा अपने बैंक खाते से सीधे दूसरे व्यक्ति (P2P – Person to Person) या छोटे मर्चेंट खाते (P2M – Person to Merchant) में किए जाने वाले नियमित भुगतानों पर भी कोई असर नहीं पड़ेगा। यह छूट सुनिश्चित करती है कि देश का आम नागरिक बिना किसी हिचकिचाहट के डिजिटल पेमेंट सेवाओं का उपयोग जारी रख सके। इस दोहरे प्रोत्साहन से छोटे व्यापारियों का मुनाफा पूरी तरह सुरक्षित रहेगा और डिजिटल भुगतान अपनाने की उनकी रफ्तार में कोई कमी नहीं आएगी। NPCI Introduces 0.4% MDR Charge
2. NPCI Introduces 0.4% MDR Charge: जानिए क्या है MDR और क्यों पड़ी इसकी आवश्यकता?
NPCI Introduces 0.4% MDR Charge को सही मायने में समझने के लिए मर्चेंट डिस्काउंट रेट (MDR) की अवधारणा और भारत के डिजिटल पेमेंट्स इंफ्रास्ट्रक्चर की पृष्ठभूमि को जानना अत्यंत आवश्यक है। MDR वह शुल्क होता है जो कोई व्यापारी अपने बैंक, पेमेंट गेटवे और यूपीआई नेटवर्क (जैसे NPCI) को डिजिटल भुगतान स्वीकार करने की सुविधा और इंफ्रास्ट्रक्चर के इस्तेमाल के बदले चुकाता है। इसमें से प्राप्त राशि को मर्चेंट एक्वायरिंग बैंक, कार्ड जारीकर्ता बैंक और पेमेंट सर्विस प्रोवाइडर (PSP) ऐप के बीच विभाजित किया जाता है। NPCI Introduces 0.4% MDR Charge
वर्ष 2020 में भारत सरकार ने डिजिटल लेनदेन को तेजी से बढ़ावा देने के उद्देश्य से RuPay डेबिट कार्ड और UPI पर एमडीआर को घटाकर शून्य कर दिया था। इस नीति ने देश में डिजिटल क्रांति को ऐतिहासिक गति दी और सब्जी वाले से लेकर बड़े शोरूम तक QR कोड पहुंच गए। हालांकि, शून्य शुल्क व्यवस्था के कारण पेमेंट एग्रीगेटर्स, बैंकों और फिनटेक कंपनियों के लिए सर्वर मेंटेनेंस, साइबर सुरक्षा और नेटवर्क फेलियर को रोकने हेतु आवश्यक पूंजी निवेश जुटाना एक बड़ी चुनौती बनता जा रहा था।
बैंकिंग विशेषज्ञों का तर्क है कि 0.4% की एक मामूली दर लागू होने से पूरे यूपीआई इकोसिस्टम को एक स्थायी राजस्व मॉडल (Sustainable Revenue Model) प्राप्त होगा। इससे सर्वर डाउन होने की समस्याओं में भारी कमी आएगी, ट्रांजैक्शन फेलियर रेट शून्य के करीब पहुंचेगा और वित्तीय धोखाधड़ी को रोकने के लिए अत्यधिक सुरक्षित एआई-आधारित फ्रॉड डिटेक्शन सिस्टम विकसित किए जा सकेंगे। यह मामूली शुल्क वास्तव में पूरे डिजिटल नेटवर्क को लंबे समय तक निर्बाध और सुरक्षित चलाने का ईंधन बनेगा। NPCI Introduces 0.4% MDR Charge
3. बड़े कारोबारियों, कॉर्पोरेट मर्चेंट्स और ई-कॉमर्स प्लेटफॉर्म्स पर क्या होगा असर?
जहां एक तरफ छोटे व्यापारियों को छूट का सुरक्षा कवच दिया गया है, वहीं बड़े कॉर्पोरेट रिटेलर्स, सुपरमार्केट्स, ई-कॉमर्स दिग्गजों और बड़े मर्चेंट्स के लिए लेनदेन का समीकरण बदलेगा। जिन प्रतिष्ठानों का मासिक टर्नओवर ₹50,000 से अधिक है और जहाँ ₹2000 से बड़े लेनदेन बहुतायत में होते हैं, वहाँ इस 0.4% MDR का सीधा प्रभाव उनकी बैलेंस शीट पर देखा जा सकेगा। NPCI Introduces 0.4% MDR Charge
उदाहरण के लिए, यदि कोई ग्राहक किसी बड़े इलेक्ट्रॉनिक्स स्टोर पर ₹50,000 का सामान खरीदता है और UPI से भुगतान करता है, तो उस लेनदेन पर ₹200 का MDR चार्ज जनरेट होगा। अब बड़े मर्चेंट्स के पास दो रास्ते होंगे: या तो वे इस लागत को अपने परिचालन लाभ (Operating Margins) से वहन करेंगे, अथवा इसे लॉयल्टी पॉइंट्स या कैश डिस्काउंट को थोड़ा समायोजित करके प्रबंधित करेंगे। अधिकांश बड़े रिटेल ब्रांड्स के लिए 0.4% का दायरा क्रेडिट कार्ड्स के 1.5% से 2.5% MDR की तुलना में अभी भी काफी किफायती है। NPCI Introduces 0.4% MDR Charge
4. उपभोक्ता व्यवहार, डिजिटल साक्षरता और बैंकिंग सिस्टम की दीर्घकालिक दिशा
किसी भी नए वित्तीय नियम का सबसे पहला प्रभाव उपभोक्ता के मनोविज्ञान और उसकी दैनिक आदतों पर पड़ता है। जब UPI पेमेंट्स पर MDR चार्ज की खबरें आईं, तो कई उपभोक्ताओं को लगा कि शायद अब क्यूआर कोड स्कैन करने पर उनसे अतिरिक्त पैसे काटे जाएंगे। हालांकि, NPCI ने स्पष्ट रूप से भ्रम दूर किया है कि यह शुल्क मर्चेंट-साइड (व्यापारी के स्तर) पर देय होता है, न कि सीधे ग्राहक के बैंक खाते से कटता है। NPCI Introduces 0.4% MDR Charge
दीर्घकालिक परिदृश्य में, इस नीति से डिजिटल साक्षरता को एक नया आयाम मिलेगा। ग्राहक बड़े लेनदेन करते समय अधिक जिम्मेदार बनेंगे और बैंक भी अपने ग्राहकों को सुरक्षित डिजिटल लेनदेन के प्रति जागरूक करेंगे। भारतीय रिजर्व बैंक (RBI) और NPCI का मूल उद्देश्य यह सुनिश्चित करना है कि भारत की कैशलेस इकोनॉमी केवल एक अस्थाई रुझान न रहे, बल्कि एक मजबूत और आर्थिक रूप से सक्षम (Economically Viable) प्रणाली में बदले।
इसके अलावा, बैंकों द्वारा इस व्यवस्था से अर्जित राजस्व का उपयोग ग्रामीण और अर्ध-शहरी क्षेत्रों में डिजिटल वित्तीय साक्षरता शिविर लगाने और वहां के एटीएम व पीओएस (POS) इंफ्रास्ट्रक्चर को मजबूत करने में किया जाएगा। इससे देश के उन सुदूर इलाकों तक बैंकिंग सेवाएं पहुंचेंगी जो अब भी मुख्यधारा की वित्तीय प्रणाली से पूरी तरह नहीं जुड़ पाए हैं। NPCI Introduces 0.4% MDR Charge
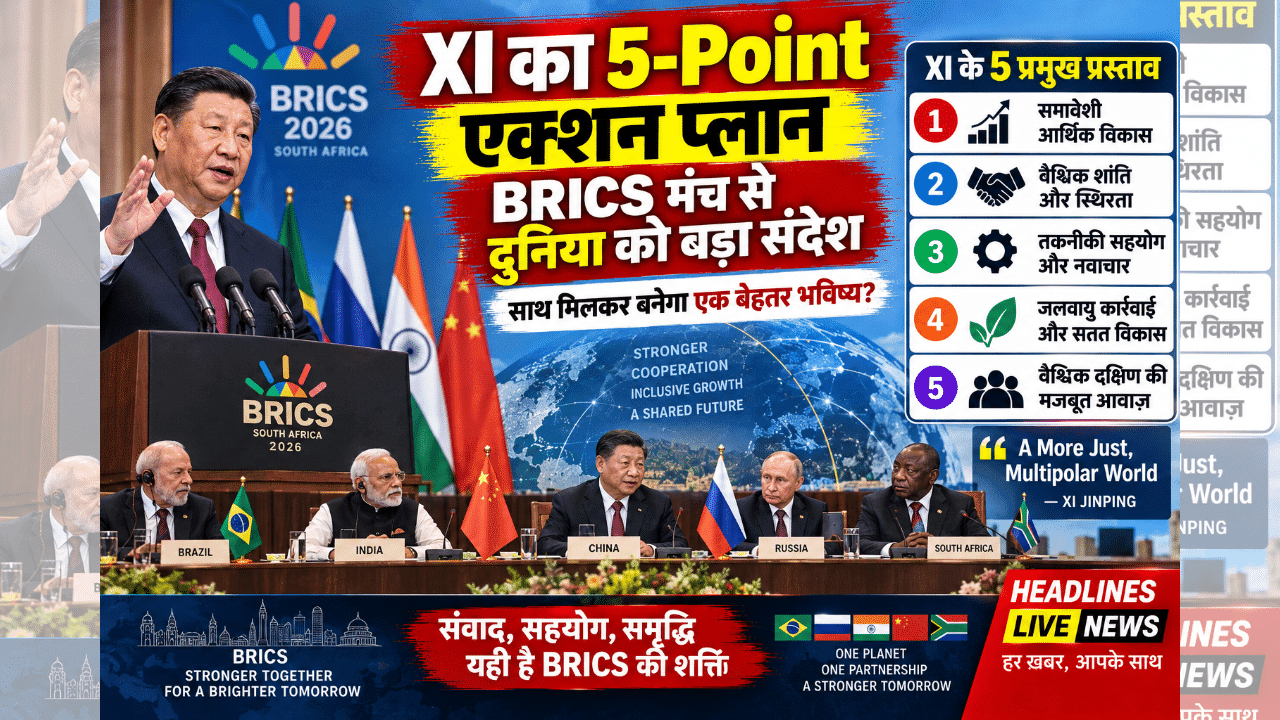
Xi’s 5-Point Action Plan: 5 बड़ी राहें, भारत की रणनीति
Ram Temple Trust: 3 नए सदस्य शामिल, जल्द बनेगा नया CEO
| मुख्य पहलू (Key Aspect) | नए नियम की स्थिति एवं विवरण (Details & Status) |
| लागू MDR दर | ₹2000 से अधिक के चुनिंदा लेनदेन पर 0.4% मर्चेंट डिस्काउंट रेट |
| छूट सीमा (SME Relief) | ₹50,000 मासिक टर्नओवर से कम वाले छोटे व्यापारी पूरी तरह मुक्त (Zero MDR) |
| P2P और P2M ट्रांसफर | सामान्य बैंक-टू-बैंक और छोटे मर्चेंट ट्रांसफर पर कोई शुल्क नहीं |
| शुल्क का भुगतानकर्ता | पात्र बड़े व्यापारी (मर्चेंट-साइड), ग्राहक से सीधे कोई कटौती नहीं |
| मुख्य उद्देश्य | नेटवर्क सुरक्षा बढ़ाना, सर्वर डाउनटाइम घटाना और फिनटेक ढांचा मजबूत करना |